La Caja lanza un seguro para autos eléctricos: el mercado asegurador comienza a adaptarse al nuevo parque automotor
21/09/2026 MARCIA LUNA
La transformación del parque automotor argentino empieza a generar cambios también en las compañías de seguros.
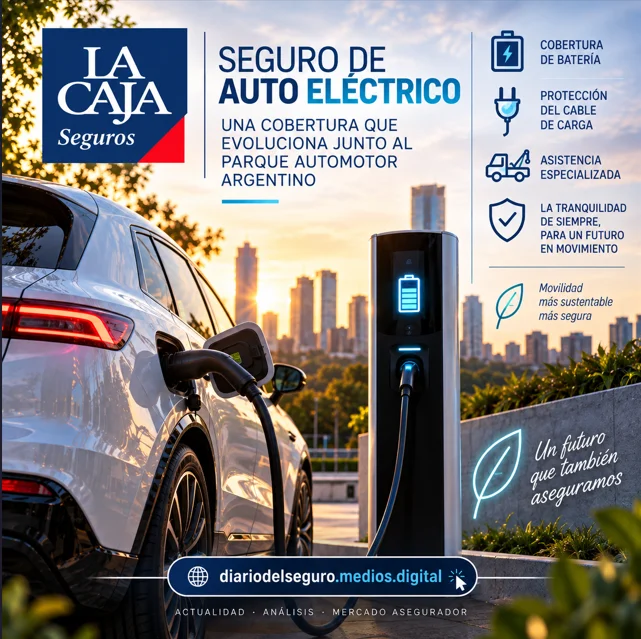
La Caja presentó su Seguro de Auto Eléctrico, una cobertura desarrollada específicamente para este tipo de vehículos y que incorpora protecciones relacionadas con componentes que no existen —o no tienen la misma importancia— en los automóviles tradicionales.
El lanzamiento llega en un momento particular: los eléctricos todavía representan una porción pequeña del parque argentino, pero su presencia está creciendo y la oferta de modelos se amplió considerablemente durante los últimos meses.
Para las aseguradoras, esto significa algo bastante simple: no alcanza con tomar una póliza tradicional y cambiar el tipo de motorización del vehículo.
¿Qué cambia en el seguro de un eléctrico?
Uno de los elementos centrales es, naturalmente, la batería.
Se trata de uno de los componentes más costosos del vehículo y cualquier daño importante puede modificar completamente la relación entre costo de reparación y valor del automóvil.
La nueva propuesta de La Caja contempla precisamente riesgos específicos de esta tecnología.
Entre las novedades se incluye cobertura por daños parciales a la batería derivados de un accidente, además de protección para el cable de carga frente a robo o daño accidental.
También incorpora asistencia ante situaciones propias de la movilidad eléctrica.
Si el vehículo queda inmovilizado por falta de carga, el servicio contempla el traslado hasta el punto de carga más cercano dentro de un radio de 100 kilómetros.
Son situaciones que difícilmente hubieran formado parte del diseño tradicional de un seguro automotor hace algunos años.
El parque argentino está cambiando
El movimiento de La Caja no aparece de manera aislada.
El Gobierno asignó para 2026 un cupo de 50.000 vehículos eléctricos e híbridos que podrán ingresar al país sin arancel de importación, correspondientes a 71 modelos de 32 marcas.
La demanda para acceder al régimen incluso superó ampliamente el cupo disponible.
Al mismo tiempo comenzaron a aparecer con mayor fuerza modelos 100% eléctricos en los patentamientos. Sólo en enero de 2026, por ejemplo, el BYD Yuan Pro registró 210 unidades y el Dolphin Mini otras 176.
Todavía estamos lejos de que los eléctricos sean mayoría, pero la tendencia obliga al seguro a empezar a prepararse.
Nuevos autos, nuevos riesgos
Para las compañías, el cambio no consiste únicamente en agregar la batería a la póliza.
Los eléctricos presentan desafíos diferentes al momento de suscribir, reparar y liquidar un siniestro.
El costo de determinadas piezas, la disponibilidad de repuestos, la necesidad de talleres capacitados y los procedimientos para manipular sistemas de alta tensión pueden influir directamente sobre el costo final de una reparación.
Y aparece una cuestión especialmente interesante para el seguro: ¿cuándo resulta económicamente conveniente reparar una batería y cuándo su costo acerca al vehículo a una destrucción total?
A medida que aumente la cantidad de unidades circulando, las aseguradoras podrán acumular mayor experiencia siniestral y mejorar sus estadísticas sobre frecuencia y severidad de estos riesgos.
También cambia la asistencia
El auxilio mecánico tradicional fue pensado alrededor del automóvil a combustión.
Una batería de 12 voltios descargada, un neumático dañado o una falla mecánica son situaciones conocidas por cualquier servicio de asistencia.
Pero quedarse sin energía en un vehículo eléctrico plantea otro problema.
No siempre puede solucionarse en el lugar y puede ser necesario trasladar la unidad hasta una estación de carga compatible.
La asistencia, por lo tanto, también tendrá que evolucionar junto con el parque.
Una oportunidad para los Productores Asesores
Para los PAS aparece además un nuevo terreno de asesoramiento.
Ya no alcanzará solamente con comparar Responsabilidad Civil, Terceros Completo o Todo Riesgo.
Frente a un eléctrico será importante preguntar qué sucede con la batería, si está cubierta frente a daños parciales, qué protección tiene el cable de carga, cómo funciona el auxilio por falta de energía y qué red de reparación posee la compañía.
Incluso dos seguros Todo Riesgo aparentemente similares podrían ofrecer respuestas bastante diferentes frente a los componentes específicos de un eléctrico.
Es justamente allí donde vuelve a cobrar importancia el asesoramiento profesional.
El seguro tendrá que evolucionar junto con el automóvil
La Caja cuenta actualmente con alrededor del 10% del mercado automotor argentino, por lo que su decisión de lanzar un producto específico es una señal interesante para el sector.
No significa que los vehículos eléctricos vayan a dominar inmediatamente las calles argentinas.
Pero sí demuestra que el cambio ya alcanzó un tamaño suficiente como para que una de las principales aseguradoras del ramo empiece a desarrollar coberturas específicas.
Y probablemente sea solamente el comienzo.
A medida que aumenten las unidades eléctricas, también crecerá la información disponible sobre baterías, reparaciones, repuestos, incendios, asistencia y costos siniestrales.
El desafío para las compañías será transformar esos datos en tarifas y coberturas técnicamente sostenibles.
Para los productores, aprender a asesorar sobre riesgos que hasta hace poco prácticamente no existían.
Y para los asegurados, entender que asegurar un eléctrico no necesariamente será igual que asegurar el auto que tenían antes.
El parque automotor argentino está cambiando.
Ahora el seguro tendrá que aprender a cambiar con él.