Cocaína, un accidente fatal y un fallo que vuelve a poner en discusión los límites del contrato de seguro
 MARCIA LUNA
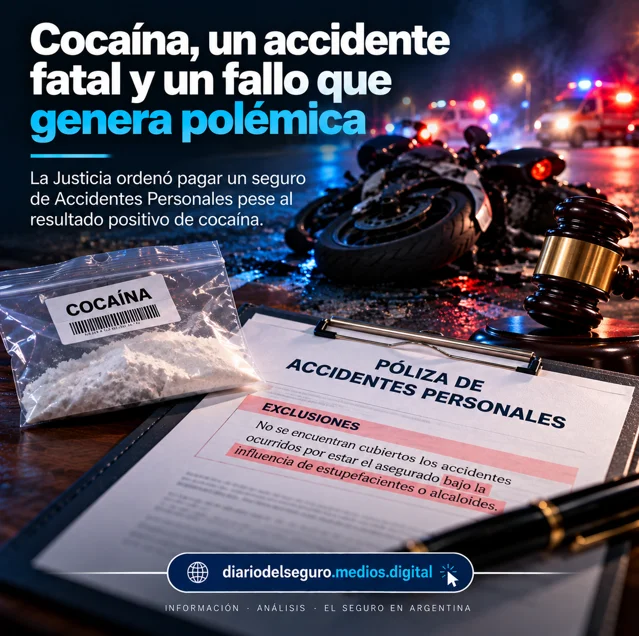
El Juzgado Civil, Comercial y Familia de 3° Nominación de San Francisco ordenó a una aseguradora pagar la indemnización correspondiente a un seguro de Accidentes Personales contratado por un motociclista que falleció en un siniestro vial ocurrido en Plaza Luxardo.
El dato que genera controversia es que los estudios toxicológicos detectaron cocaína en el organismo del asegurado.
La compañía rechazó el siniestro amparándose en una cláusula que excluía los accidentes ocurridos “por estar el asegurado bajo la influencia de estupefacientes o alcaloides”.
Sin embargo, la Justicia consideró que eso no era suficiente.
Positivo de cocaína, pero no necesariamente “bajo sus efectos”
Este fue el argumento central del juez Carlos Ignacio Viramonte.
La pericia no pudo determinar cuándo se había producido el consumo, en qué cantidad ni si la sustancia continuaba afectando las capacidades psicomotrices del motociclista al momento del accidente.
Para el tribunal, entonces, tener cocaína o sus metabolitos en el organismo no equivale automáticamente a encontrarse “bajo la influencia” de la droga.
Además, la cláusula decía que el accidente debía producirse “por” encontrarse bajo esos efectos, por lo que el juez entendió que también debía demostrarse una relación causal entre el consumo y el siniestro.
Como la aseguradora no pudo probar esos extremos, la exclusión no fue aplicada.
Un criterio que genera preocupación para el seguro
Desde el punto de vista asegurador, el fallo merece ser analizado con atención.
La Ley de Seguros 17.418, en su artículo 152, establece específicamente para Accidentes Personales que la aseguradora queda liberada cuando el asegurado provoca el accidente dolosamente o por culpa grave.
Es decir, nuestro sistema asegurador reconoce que existen determinadas conductas del propio asegurado que pueden colocar el siniestro fuera de cobertura.
Y las pólizas, además, establecen exclusiones que delimitan exactamente cuáles son los riesgos que la compañía acepta asumir.
El problema que plantea este fallo es hasta dónde debe llegar la prueba.
Porque aquí el consumo de cocaína estaba acreditado, pero para aplicar la exclusión la Justicia exigió demostrar además que el asegurado se encontraba efectivamente bajo sus efectos y que esa situación había provocado el accidente.
Legalmente existe una explicación para ese razonamiento: la cláusula estaba redactada precisamente en esos términos y las exclusiones de cobertura deben interpretarse según lo que efectivamente establece el contrato.
Pero desde la óptica técnica del seguro, el resultado genera una pregunta incómoda.
¿Qué utilidad tiene una exclusión por estupefacientes si, además de acreditar científicamente su presencia, la aseguradora debe reconstruir después del fallecimiento exactamente qué efecto tenía la droga sobre esa persona en el instante del accidente?
Las cláusulas también forman parte del precio del seguro
Este punto muchas veces queda fuera de la discusión.
Una aseguradora calcula una prima sobre determinados riesgos que acepta cubrir y otros que expresamente excluye.
Las exclusiones no son simplemente “letra chica”: forman parte de la delimitación del riesgo contratado.
Por eso, cuando judicialmente se restringe fuertemente la posibilidad de aplicar una exclusión, también puede alterarse la previsibilidad sobre la cual fue tarifado ese contrato.
Esto no significa que una compañía pueda rechazar un siniestro solamente porque apareció una sustancia en un análisis. La aseguradora debe acreditar que se configuró exactamente la exclusión que pretende aplicar y, además, la regulación establece que las exclusiones deben guardar relación con el riesgo cubierto.
Pero tampoco debería perderse de vista el otro extremo: el contrato de seguro tiene límites y esos límites también deben tener valor jurídico.
Una palabra puede cambiar completamente un siniestro
Quizás la enseñanza más importante que deja este fallo para las compañías sea justamente contractual.
La diferencia entre una cláusula que excluye por “presencia de estupefacientes” y otra que habla de estar “bajo la influencia de estupefacientes” puede terminar definiendo una indemnización.
En este caso, la Justicia interpretó literalmente la segunda.
El fallo puede ser discutible desde la lógica aseguradora, especialmente porque existía consumo acreditado, pero también deja una advertencia muy concreta para las compañías:
si una exclusión pretende delimitar un riesgo, su redacción debe ser tan precisa que no deje espacio para interpretaciones distintas al momento del siniestro.
Porque después de cobrar la prima y ocurrido el accidente, ya no se discute qué quiso cubrir la aseguradora.
Se discute qué dice exactamente la póliza que entregó.