¿Providencia será la próxima PROF? El traslado de producción que pone otra vez a la SSN bajo la lupa
 MARCIA LUNA
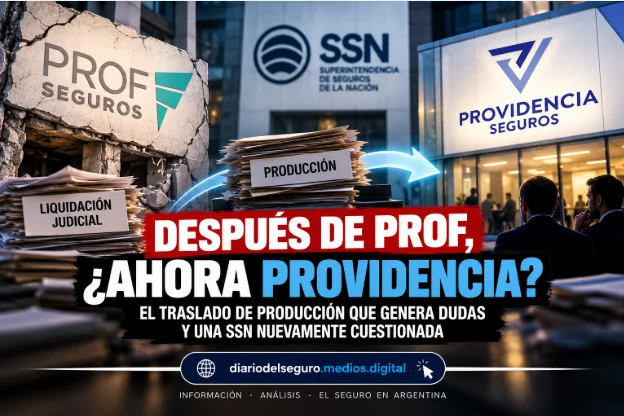
La historia de PROF Seguros parecía haber encontrado una oportunidad de recuperación cuando la Superintendencia de Seguros de la Nación levantó su prohibición de emitir nuevas pólizas. Sin embargo, pocas semanas después, la Justicia dispuso su liquidación y la SSN terminó revocando definitivamente su autorización para operar.
Ahora aparece un nuevo capítulo que merece toda la atención del mercado asegurador.
Según información y documentación recibida por Diario del Seguro, se están produciendo movimientos destinados a trasladar producción que operaba con PROF Seguros hacia Providencia Compañía Argentina de Seguros.
La situación adquiere especial relevancia porque, desde septiembre, circulan versiones sobre negociaciones para que Grupo Midas, vinculado al control de PROF, ingrese a Providencia.
¿Estamos frente a una simple reubicación comercial de pólizas o al comienzo de una nueva etapa empresarial con los mismos protagonistas?
¿Providencia será la próxima PROF?
La pregunta puede resultar incómoda, pero merece formularse.
PROF no llegó a su liquidación de un día para otro. Acumuló multas, inhibiciones, observaciones sobre reservas técnicas y numerosos reclamos judiciales.
De hecho, el fallo que dispuso su liquidación mencionó 146 pedidos de quiebra promovidos contra la aseguradora.
Y pese a esos antecedentes, la compañía había recuperado temporalmente su capacidad de emitir nuevos contratos.
El desenlace obliga a preguntarse si los mecanismos de supervisión fueron suficientemente oportunos para proteger a los asegurados.
Ahora, con parte de la producción comercial encaminándose hacia Providencia, surge una preocupación inevitable: ¿se están verificando adecuadamente las condiciones de la aseguradora que recibirá esos nuevos riesgos?
Providencia tampoco llega libre de antecedentes
Providencia Seguros también registra sanciones administrativas.
En abril de 2026, la SSN le impuso una multa de $28.631.350,02, mediante la Resolución 171/2026.
La compañía apeló esa decisión y el organismo concedió el recurso mediante la Resolución 204/2026, por lo que corresponde distinguir la sanción impuesta de su situación judicial definitiva.
Estos antecedentes no permiten afirmar automáticamente que Providencia sea insolvente. Pero sí justifican exigir información actualizada sobre su patrimonio, reservas técnicas, liquidez, cumplimiento de obligaciones y capacidad para absorber un eventual crecimiento de producción.
Porque una compañía no se vuelve más solvente simplemente por recibir asegurados de otra que acaba de ser liquidada.
¿Grupo Midas comprará Providencia? ¿La SSN lo permitirá?
Las versiones sobre una posible adquisición de Providencia por parte de Grupo Midas no son nuevas.
Pero hasta el momento no contamos con una confirmación oficial que permita asegurar que la compra se haya concretado.
Si finalmente las personas vinculadas al control de PROF pretendieran asumir el control o la conducción de Providencia, la SSN debería examinar exhaustivamente la operación y los antecedentes de quienes participen.
¿Sería razonable que, después de lo ocurrido con PROF, los mismos responsables empresariales pudieran ponerse al frente de otra aseguradora sin una evaluación especialmente rigurosa?
La ley establece que toda persona vinculada a una compañía liquidada quede automáticamente inhabilitada para participar en otra.
Desde el punto de vista del control y la protección de los asegurados, resultaría difícil justificar una autorización que no estuviera acompañada de una revisión profunda de la idoneidad, los antecedentes y la capacidad económica de los eventuales adquirentes.
Y si la operación efectivamente existe, el mercado merece conocer quiénes serán sus verdaderos responsables.
Los productores también tienen responsabilidad
Hay otro protagonista que no puede quedar fuera de esta discusión: el Productor Asesor de Seguros.
Quienes trabajaban con PROF y ahora estén considerando trasladar sus clientes a Providencia deben recordar que su obligación profesional no termina al conseguir una póliza más económica o mantener una relación comercial.
El PAS debe asesorar al asegurado con diligencia y proporcionarle información adecuada para elegir una cobertura.
Aceptar automáticamente el traslado de producción, sin analizar las condiciones de la nueva aseguradora, podría significar repetir decisiones que expongan a los clientes a riesgos evitables.
Esto no implica que trabajar con Providencia constituya una infracción ni que sus pólizas carezcan de respaldo. La falta profesional dependerá de la conducta concreta del productor y de las obligaciones que haya incumplido.
Pero después de lo sucedido con PROF, sería difícil justificar que un productor ignore señales objetivas de alerta o deje de realizar las verificaciones necesarias.
El asegurado deposita su confianza en el PAS, no solamente en el nombre de una compañía.
¿Dónde está el verdadero control?
La Superintendencia de Seguros de la Nación tiene una responsabilidad fundamental: supervisar el funcionamiento de las aseguradoras y actuar para proteger los intereses de los asegurados. Pero ¿controla de manera correcta y suficiente para protegerlos?
El caso PROF demuestra que la existencia de sanciones, multas e inhibiciones no siempre alcanza para evitar un desenlace perjudicial.
Por eso, frente a estos movimientos comerciales, sería importante que el organismo esclareciera públicamente algunas cuestiones:
¿Existe alguna presentación relacionada con un cambio de control de Providencia?
¿Se está produciendo una cesión formal de cartera o solamente una reubicación de nuevas contrataciones?
¿Qué evaluaciones de solvencia se están realizando?
¿Se están examinando los antecedentes de quienes podrían asumir la conducción de la compañía?
¿Qué garantías existen para los asegurados y terceros frente a los compromisos asumidos?
No es lo mismo que un productor contrate nuevas pólizas con otra compañía a que se transfieran contratos vigentes con sus correspondientes obligaciones. Una cesión formal de cartera requiere un procedimiento específico ante la SSN.
Que la historia de PROF no vuelva a repetirse
Lo ocurrido con PROF Seguros debería servir como advertencia para todo el mercado.
No se trata de impedir que una aseguradora reciba nuevos clientes ni de condenar anticipadamente a Providencia por problemas que todavía no están demostrados.
Se trata de evitar que una reorganización comercial termine trasladando a miles de asegurados hacia una nueva situación de incertidumbre.
Si Grupo Midas finalmente ingresa a Providencia, la SSN tendrá que demostrar que el control no consiste solamente en aplicar multas cuando los problemas ya son evidentes, sino también en prevenir que vuelvan a repetirse.
Y los productores deberán demostrar que su primera responsabilidad sigue siendo con quienes confían en su asesoramiento.
Porque después de PROF, el mercado no necesita simplemente otra compañía donde colocar pólizas.
Necesita aseguradoras capaces de cumplir sus compromisos, productores que evalúen responsablemente dónde colocan los riesgos y un organismo de control que actúe antes de que sea demasiado tarde.