Las aseguradoras preparan una nueva cumbre: impuestos, juicios y el desafío de recuperar protagonismo en la economía
 MARCIA LUNA
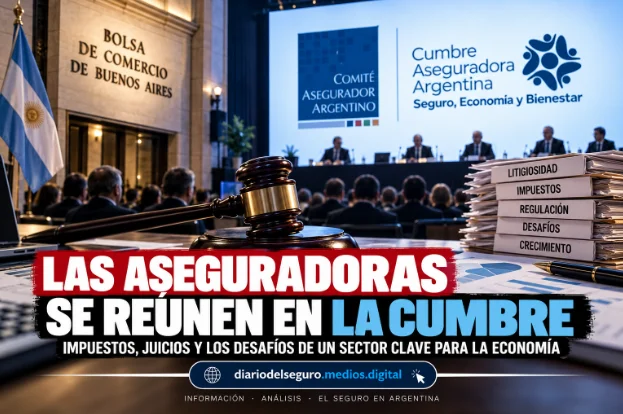
El mercado asegurador argentino se prepara para celebrar la tercera Cumbre Aseguradora Argentina, bajo el lema “Más seguro, más futuro”.
El encuentro reunirá a representantes de las cinco cámaras que integran el Comité Asegurador Argentino: AACS, ADEAA, ADIRA, AVIRA y UART, con el propósito de mostrar que el seguro cumple una función mucho más amplia que la simple emisión de pólizas.
La actividad protege patrimonios, respalda inversiones, permite desarrollar emprendimientos y brinda cobertura frente a acontecimientos que, de otra manera, podrían comprometer la continuidad de familias y empresas.
Sin embargo, detrás de esa contribución existe una realidad que las propias aseguradoras reconocen: el mercado tiene dificultades estructurales que limitan su crecimiento y encarecen las coberturas.
La Justicia, nuevamente en el centro de las críticas
Uno de los principales reclamos estará relacionado con el incremento de la litigiosidad, especialmente en los seguros automotores y en el sistema de riesgos del trabajo.
Mara Bettiol, presidenta de la Unión de Aseguradoras de Riesgos del Trabajo (UART), viene advirtiendo sobre la magnitud del problema.
Según datos difundidos por la entidad, entre 1997 y 2025 los fallecimientos laborales disminuyeron un 79% y la siniestralidad general cayó un 54%. Sin embargo, desde 2019 los juicios vinculados con riesgos del trabajo aumentaron un 91%.
La UART también sostiene que Argentina registra una tasa de litigiosidad laboral muy superior a la de Chile y España, pese a presentar niveles de accidentabilidad comparables.
La contradicción es evidente: mientras mejoran los indicadores de prevención, la cantidad de conflictos judiciales continúa creciendo.
Desde el sector reclaman que se apliquen mecanismos previstos por la legislación vigente, especialmente aquellos relacionados con las comisiones médicas, las pericias y la determinación de incapacidades.
La preocupación no es menor. La incertidumbre sobre el costo final de los juicios dificulta la constitución de reservas técnicas y los cálculos actuariales, fundamentales para determinar cuánto debe cobrar una aseguradora para afrontar los riesgos que asume.
Seguros automotores: juicios que pueden durar más de cinco años
La problemática también alcanza a las aseguradoras patrimoniales.
Gustavo Trías, presidente de la Asociación Argentina de Compañías de Seguros (AACS), señaló que aproximadamente el 1,5% de los siniestros termina judicializado.
Aunque el porcentaje pueda parecer reducido, sus consecuencias económicas son significativas.
Según las cifras presentadas por el dirigente, los procesos judiciales tienen una duración promedio de 66 meses, es decir, cinco años y medio.
Esto significa que una persona damnificada puede pasar años esperando una resolución, mientras los intereses, honorarios y gastos judiciales incrementan el costo del conflicto.
Trías también sostuvo que, en promedio, la víctima termina percibiendo alrededor del 40% del costo total que representa el caso.
El problema no perjudica únicamente a las compañías: también afecta a quienes esperan cobrar una indemnización y a los asegurados que terminan soportando mayores costos en sus pólizas.
El desafío consiste en encontrar mecanismos que permitan indemnizaciones justas, oportunas y técnicamente razonables, sin convertir cada siniestro en un proceso judicial interminable.
Impuestos: una parte importante de lo que paga el asegurado no llega a la cobertura
Otro de los puntos centrales será la presión tributaria.
Según estimaciones expuestas por las cámaras, cerca de un tercio del importe que paga un asegurado puede corresponder a impuestos y tasas.
Entre ellos aparecen el IVA, Ingresos Brutos, sellados provinciales y otros gravámenes específicos de la actividad.
Las entidades sostienen que esta carga encarece las pólizas, dificulta el acceso a mejores coberturas y limita la expansión del mercado.
La discusión tiene una consecuencia directa para los consumidores: cuando una persona considera demasiado elevado el costo de su seguro, puede optar por reducir las coberturas o, directamente, dejar de contratar aquellas que no son obligatorias.
Un seguro más accesible no solamente beneficia a las aseguradoras: también puede significar una sociedad mejor protegida.
Vida y retiro: el potencial de un mercado que todavía debe crecer
Desde AVIRA, su presidenta Irene Capusselli plantea la necesidad de impulsar los seguros de vida y retiro, productos que en Argentina todavía tienen un desarrollo limitado frente a otros mercados.
La mayor estabilidad macroeconómica podría ofrecer mejores condiciones para recuperar la planificación financiera de largo plazo.
Sin embargo, el sector considera necesarios incentivos fiscales que estimulen el ahorro y permitan ampliar el acceso a estas herramientas.
La entidad ya había presentado propuestas para mejorar el tratamiento impositivo de los seguros de personas, incluyendo la incorporación de productos colectivos a los beneficios fiscales.
La importancia de este segmento va más allá de la protección individual: los seguros de retiro también pueden contribuir a generar ahorro institucional de largo plazo y financiar inversiones productivas.
El seguro también debe acompañar los nuevos riesgos
Las cámaras coinciden en que la industria necesita adaptarse a una economía en transformación.
La ciberseguridad, las catástrofes naturales, los vehículos eléctricos, la automatización y los cambios tecnológicos presentan nuevas oportunidades, pero también riesgos que requieren productos adecuados y capacidad técnica.
Diego Guaita, presidente de ADIRA, destacó recientemente que el trabajo conjunto entre cámaras y organismos públicos puede contribuir a desarrollar nuevas coberturas y mejorar la regulación.
También remarcó que el seguro debe acompañar el crecimiento económico y que todavía existe un importante camino por recorrer para ampliar su presencia en la sociedad.
Un reclamo que se repite: ¿habrá soluciones concretas?
Buena parte de los problemas que se discutirán en esta tercera cumbre ya habían sido planteados durante la edición de 2025.
En aquella oportunidad, las cámaras reclamaron reformas tributarias, mayor previsibilidad judicial y medidas destinadas a fortalecer la actividad.
Un año después, muchos de esos desafíos continúan vigentes.
Esto obliga a preguntarse si los encuentros sectoriales conseguirán traducirse en cambios concretos o si volverán a convertirse en espacios donde se repiten diagnósticos conocidos.
También existe una responsabilidad interna que no debería quedar fuera del debate.
La actividad necesita un marco judicial y tributario razonable, pero también requiere compañías solventes, transparencia comercial, cumplimiento de las obligaciones y una supervisión efectiva por parte de la SSN.
Los problemas de determinadas aseguradoras, las demoras en algunos pagos y las liquidaciones judiciales afectan la confianza del público en todo el mercado, incluso en las entidades que cumplen correctamente.
Una industria indispensable que necesita demostrarlo
La tercera Cumbre Aseguradora Argentina será una oportunidad para mostrar el verdadero peso económico del seguro y reclamar condiciones que permitan su crecimiento.
Pero también debería servir para reflexionar sobre la relación entre las aseguradoras, los productores y quienes contratan sus coberturas.
Porque el seguro no puede ser considerado únicamente un costo ni una obligación administrativa. Es una herramienta fundamental para proteger el patrimonio y sostener la actividad económica.
El gran desafío no será solamente convencer a la sociedad de que el seguro es importante, sino construir un mercado donde esa importancia se refleje en coberturas accesibles, compañías solventes y respuestas oportunas cuando ocurre un siniestro.