Crece la cantidad de seguros anulados por falta de pago: una señal de alarma para el mercado argentino
 MARCIA LUNA
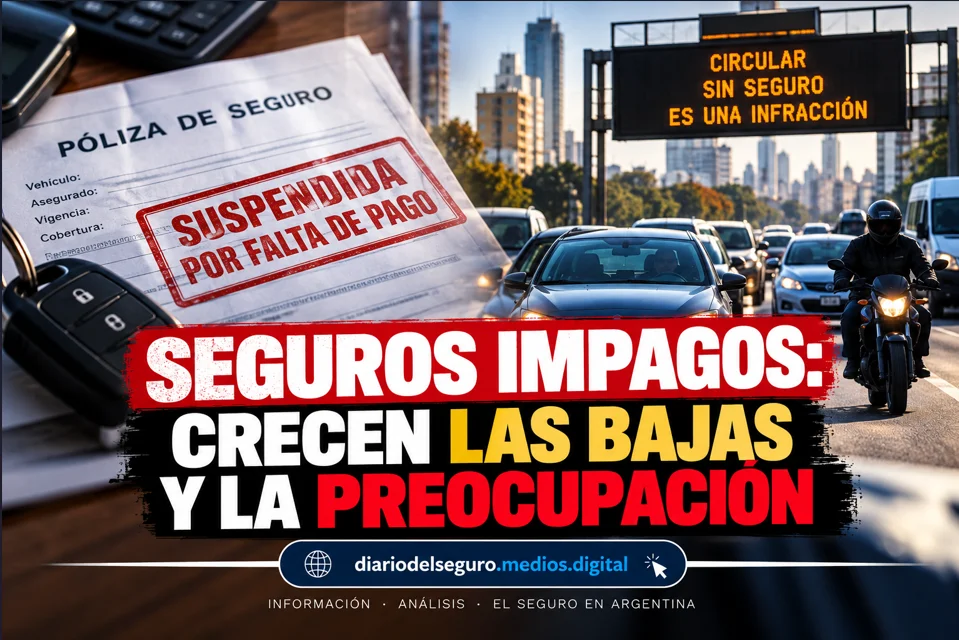
El seguro automotor está sintiendo las consecuencias de las dificultades económicas que atraviesan muchos argentinos. Frente a presupuestos familiares cada vez más ajustados, mantener la cobertura del vehículo comienza a convertirse en un gasto difícil de sostener para una parte de la población.
Gabriel Galetto, gerente de la Unidad de Negocios Río Cuarto de Sancor Seguros, reveló que desde abril las anulaciones por falta de pago se duplicaron en la operatoria que describió.
El dato constituye una señal de advertencia para el mercado, aunque no necesariamente representa el comportamiento de todas las aseguradoras del país.
El problema no termina en una póliza anulada
Una de las mayores preocupaciones es que muchos conductores podrían estar circulando sin saber que su cobertura se encuentra suspendida.
El directivo explicó que la anulación administrativa puede producirse después de un determinado período, pero que la falta de pago puede provocar la suspensión de la cobertura mucho antes.
Esto significa que un asegurado podría continuar utilizando su vehículo creyendo que está protegido, cuando en realidad la compañía podría rechazar un siniestro por falta de pago, según las condiciones contractuales aplicables.
La diferencia entre tener una póliza emitida y contar con cobertura efectivamente vigente puede convertirse en un problema económico enorme al momento de un accidente.
Ante esta situación, Sancor Seguros intensificó el seguimiento de las cuotas impagas y el trabajo conjunto con sus Productores Asesores de Seguros para evitar la pérdida de clientes y coberturas.
Hasta cuatro de cada diez automóviles circularían sin seguro
Las cifras mencionadas por Galetto resultan todavía más preocupantes.
Según un relevamiento sectorial de noviembre de 2025 citado por el ejecutivo, entre el 35% y el 40% de los automóviles argentinos circularía sin seguro.
En el caso de las motocicletas, la estimación ascendería aproximadamente al 70%.
Aunque se trata de porcentajes que requieren una mayor precisión metodológica y no deben considerarse un censo oficial del parque automotor, describen un escenario que merece atención.
La falta de cobertura de responsabilidad civil no solamente expone al propietario del vehículo a afrontar personalmente los daños ocasionados en un accidente. También puede dejar a las víctimas frente a enormes dificultades para obtener una indemnización.
Cuando un vehículo circula sin seguro, el riesgo económico deja de estar respaldado por una aseguradora y puede terminar afectando tanto al conductor como a terceros inocentes.
¿El seguro se está convirtiendo en un gasto imposible de sostener?
Galetto señaló que una cobertura de responsabilidad civil para un automóvil puede rondar los $50.000, dependiendo de las características del vehículo y las condiciones contratadas.
Para muchas familias, ese importe compite directamente con gastos esenciales.
Sin embargo, también existe una realidad que merece ser discutida: el mercado asegurador argentino ofrece compañías, coberturas y tarifas muy diferentes.
El desafío para los productores consiste en encontrar alternativas que permitan mantener asegurados a sus clientes, sin sacrificar la solvencia de la compañía ni la protección necesaria.
Perder un asegurado por falta de pago no debería ser simplemente una estadística comercial. Es una persona que puede quedar expuesta a consecuencias económicas muy superiores al costo de su póliza.
El prestigio de las grandes aseguradoras también tiene un costo para los asegurados
Hay otro problema del que poco se habla dentro del mercado asegurador: la constante promoción de las compañías más grandes y reconocidas, cuyas tarifas muchas veces resultan considerablemente superiores a las de otras aseguradoras habilitadas para operar por la Superintendencia de Seguros de la Nación (SSN).
Durante años se ha instalado la idea de que contratar una compañía de gran trayectoria es prácticamente la única manera de estar bien asegurado. Sin embargo, en el mercado argentino existen aseguradoras de menor tamaño que también cuentan con autorización de la SSN y ofrecen coberturas a precios más accesibles.
Esto no significa que todas las compañías sean iguales ni que el precio deba ser el único criterio de elección. La solvencia, el cumplimiento de los siniestros y la calidad del servicio son fundamentales. Pero ser una compañía más grande o cobrar una prima más elevada no garantiza, por sí solo, una mejor respuesta.
El problema aparece cuando esa diferencia de precios termina siendo determinante para el bolsillo del asegurado.
Muchas personas contratan pólizas en compañías reconocidas porque se les ha transmitido que las alternativas más económicas son necesariamente menos confiables. Con el tiempo, los aumentos pueden volver esas cuotas imposibles de sostener y el asegurado termina dejando de pagar.
¿No sería preferible que esa persona pudiera evaluar otras aseguradoras habilitadas, con tarifas más accesibles y condiciones adecuadas, antes que quedarse directamente sin seguro?
Aquí también existe una responsabilidad de los Productores Asesores de Seguros. Su función no debería limitarse a recomendar las compañías de mayor prestigio comercial, sino a evaluar las alternativas disponibles y encontrar un equilibrio entre precio, cobertura, solvencia y capacidad de pago del cliente.
El verdadero objetivo no debería ser convencer al asegurado de contratar la compañía más cara, sino ayudarlo a encontrar una aseguradora confiable cuya cobertura pueda mantener en el tiempo.
Porque una póliza excelente que el cliente termina dejando de pagar puede resultar mucho menos útil que una cobertura adecuada, contratada responsablemente y económicamente sostenible.
Los repuestos también presionan sobre el precio de las coberturas
El encarecimiento de las autopartes representa otro problema para el mercado.
Según explicó el ejecutivo de Sancor Seguros, los repuestos han aumentado proporcionalmente más que los propios vehículos, elevando considerablemente los costos de reparación.
Esto provoca que accidentes que anteriormente podían resolverse con reparaciones relativamente accesibles hoy representen una proporción mucho mayor del valor del automóvil.
El fenómeno afecta directamente los costos de los siniestros y, en consecuencia, la determinación de las primas.
Los vehículos eléctricos también presentan nuevos desafíos. Sus baterías pueden representar entre el 30% y el 40% del valor del automóvil, lo que vuelve especialmente costosos determinados daños.
Los productores, frente a un desafío cada vez mayor
En este contexto, el papel del Productor Asesor de Seguros adquiere especial importancia.
El PAS no solamente debe ofrecer una cobertura adecuada, sino también mantener una comunicación activa con sus clientes para prevenir suspensiones por falta de pago.
Recordar vencimientos, informar las consecuencias de una cuota impaga y ofrecer alternativas dentro de las posibilidades del asegurado pueden marcar la diferencia entre conservar una protección y perderla.
Pero también las compañías deberán revisar sus estrategias comerciales.
Si cada vez más personas dejan de pagar sus seguros, el problema no puede resolverse únicamente mediante cobranzas más insistentes. Es necesario comprender por qué los asegurados están abandonando sus coberturas.
Una advertencia para todo el mercado
La duplicación de anulaciones informada por Sancor Seguros debería ser tomada como una señal de alerta, aunque todavía falten datos consolidados para determinar la magnitud del fenómeno en todo el país.
La preocupación no pasa exclusivamente por la caída de la producción o la pérdida de ingresos de las aseguradoras.
El verdadero problema es que cada póliza que deja de estar vigente puede significar un vehículo más circulando sin protección.
El mercado asegurador necesita encontrar el equilibrio entre tarifas técnicamente sostenibles y coberturas económicamente accesibles. Porque un seguro que el cliente no puede pagar termina siendo una protección que la sociedad pierde.