Finisterre apeló una multa de $7,5 millones, pero sus antecedentes ante la SSN generan interrogantes
 MARCIA LUNA
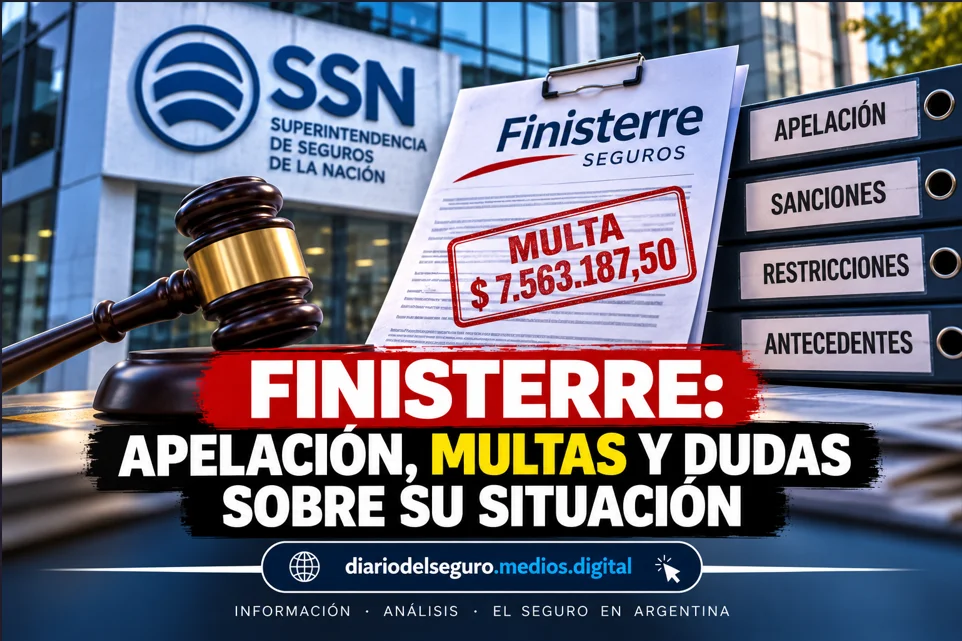
Mediante la Resolución 457/2026, firmada el 23 de octubre y publicada en el Boletín Oficial el 27, la SSN concedió el recurso de apelación presentado por Aseguradora del Finisterre Compañía Argentina de Seguros S.A.
La medida permitirá que la Cámara Nacional de Apelaciones en lo Comercial revise la multa de $7.563.187,50, aplicada en septiembre mediante la Resolución 406/2026.
La sanción se originó en el reclamo de una asegurada que denunció que la compañía no había abonado una indemnización correspondiente a un siniestro cubierto por su póliza.
Una apelación que no significa absolución
Finisterre presentó su recurso dentro de los plazos legales y cumplió con los requisitos formales establecidos.
Si bien la Gerencia de Asuntos Jurídicos de la SSN consideró que los argumentos de la compañía no resultaban suficientes para descalificar la sanción, el organismo decidió conceder la apelación para permitir su revisión judicial.
Esto no significa que la multa haya sido anulada ni que la aseguradora haya obtenido una resolución favorable sobre el fondo del reclamo.
La decisión simplemente abre una nueva instancia, en la que será la Justicia la encargada de pronunciarse.
La sanción también involucró a una mutual
La Resolución 406/2026 no se limitó a la multa económica contra Finisterre.
La SSN también dispuso incluir a la Asociación Mutual Compromiso en la causal de inhabilidad contemplada en el artículo 8, inciso g), de la Ley 22.400, que regula la actividad de los Productores Asesores de Seguros.
La medida resulta relevante porque pone nuevamente sobre la mesa la necesidad de controlar no solamente a las compañías aseguradoras, sino también a las entidades y organizaciones que participan en la comercialización y gestión de seguros.
Finisterre ya había enfrentado restricciones para operar
Pero el antecedente más significativo no está únicamente en la multa.
El 21 de agosto de 2026, mediante la Resolución 368/2026, la SSN había prohibido a Finisterre celebrar nuevos contratos de seguros.
La compañía también se encontraba alcanzada por una inhibición general de bienes que, según los antecedentes regulatorios, se remontaba a marzo de 2022.
Posteriormente, el 1.º de septiembre, mediante la Resolución 396/2026, el organismo levantó la prohibición de emitir nuevas pólizas.
Sin embargo, decidió mantener la inhibición general de bienes, fundamentándola en los déficits informados en los estados contables correspondientes al ejercicio cerrado el 30 de junio de 2026.
Es decir, Finisterre recuperó su capacidad de comercialización, pero la SSN no consideró superadas todas las observaciones patrimoniales.
¿Alcanza con sancionar cuando ya existen reclamos?
Los antecedentes plantean una discusión que excede el caso particular de Finisterre.
La SSN tiene la obligación de controlar la solvencia de las aseguradoras y supervisar el cumplimiento de los compromisos asumidos con sus clientes.
Pero cuando una compañía acumula observaciones patrimoniales, restricciones operativas y sanciones relacionadas con indemnizaciones, resulta razonable preguntarse si los controles están consiguiendo prevenir los problemas o si terminan interviniendo cuando estos ya afectan a los asegurados.
La existencia de una multa o una inhibición no significa, por sí sola, que una aseguradora sea insolvente ni que esté incumpliendo sistemáticamente sus obligaciones.
Sin embargo, la combinación de estos antecedentes debería justificar un seguimiento especialmente riguroso y una comunicación clara sobre la situación de la entidad.
Los asegurados y productores necesitan certezas
Para los Productores Asesores de Seguros, estos antecedentes también representan información importante al momento de evaluar dónde colocar los riesgos de sus clientes.
Una compañía habilitada para emitir pólizas no necesariamente se encuentra libre de observaciones administrativas o patrimoniales.
Por eso, además de analizar tarifas y coberturas, resulta fundamental conocer las resoluciones vigentes, los indicadores de solvencia y los antecedentes de cumplimiento de cada entidad.
La apelación presentada por Finisterre deberá seguir su curso judicial, y corresponde respetar el derecho de defensa de la compañía.
Pero mientras se resuelve esa discusión, permanece una pregunta de fondo:
¿Qué garantías tienen los asegurados de que las dificultades detectadas por el organismo de control están siendo corregidas oportunamente?
Porque la función de la SSN no debería limitarse a aplicar multas o autorizar apelaciones. Su principal responsabilidad es supervisar que las compañías estén en condiciones de cumplir aquello que prometen cuando venden una póliza.